El escenario de inversión para las pequeñas y medianas empresas agropecuarias cuenta con un esquema de incentivos diseñado para fortalecer la productividad y la competitividad del sector.
A través del Régimen de Incentivo para Medianas Inversiones (RIMI), una iniciativa desarrollada de manera conjunta por el Ministerio de Economía y la Secretaría de Agricultura, Ganadería y Pesca de la Nación, se busca promover proyectos productivos en todo el país mediante un paquete de beneficios fiscales con un plazo de vigencia de dos años.
El RIMI persigue una serie de objetivos estratégicos orientados a transformar la estructura productiva regional:
—Incentivar las inversiones productivas en sectores clave del entramado económico.
—Mejorar la competitividad y la productividad mediante la modernización de los procesos.
—Promover la incorporación de tecnología de última generación en los establecimientos.
—Incrementar las exportaciones con mayor valor agregado.
—Fortalecer las cadenas de valor regionales y dinamizar las economías locales.
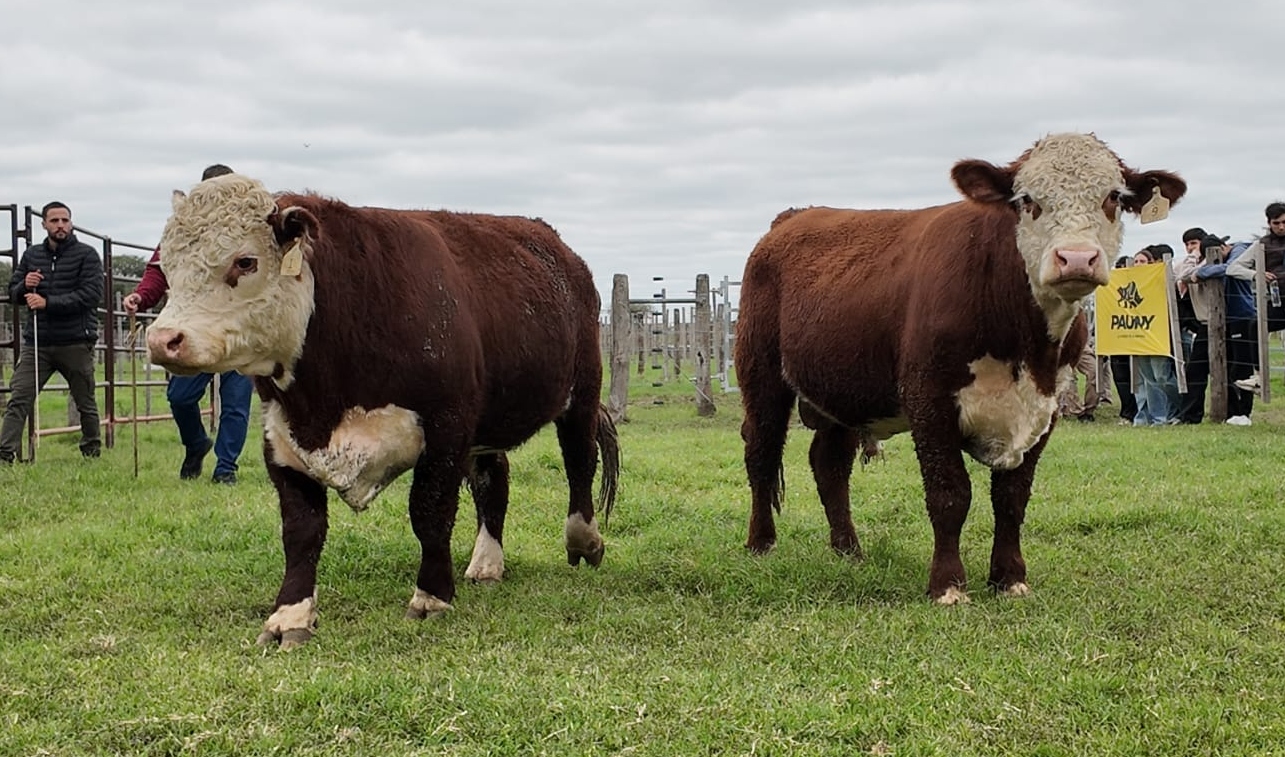
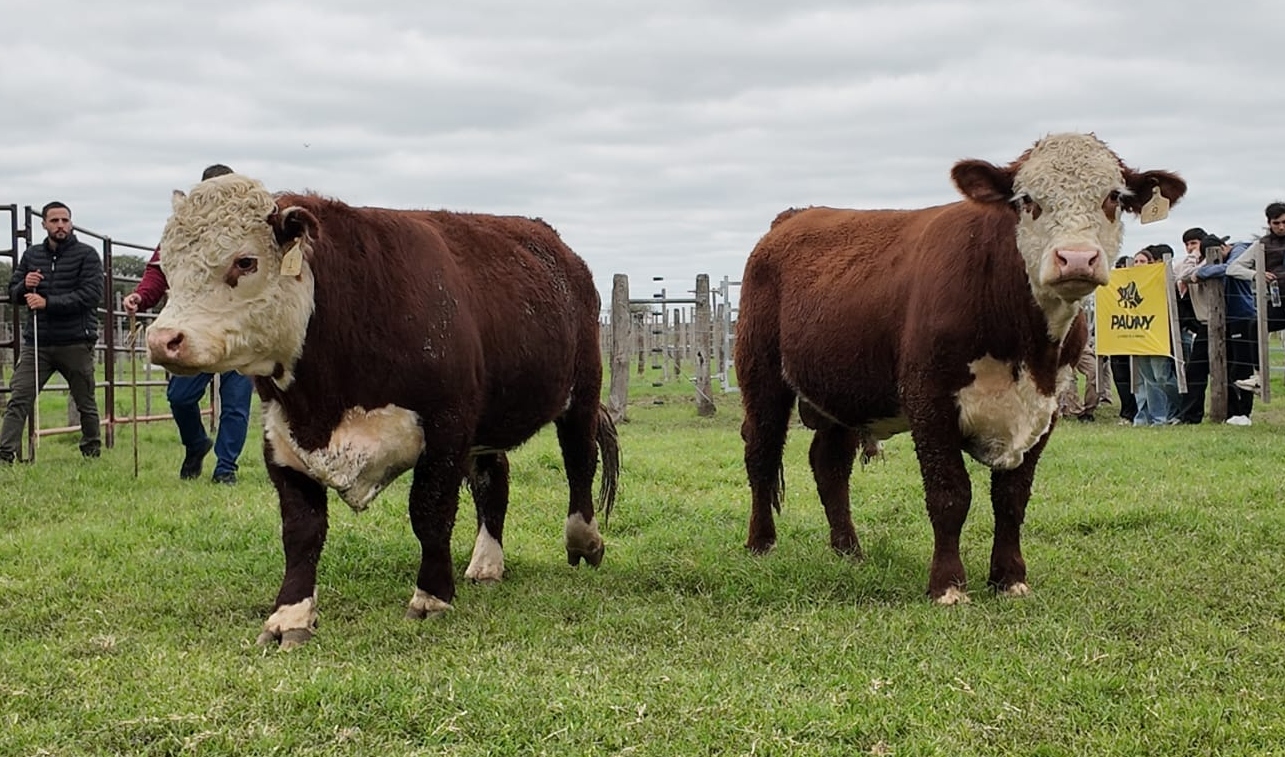
Dentro de este catálogo de estímulos, la producción pecuaria encuentra una ventana de oportunidad concreta para la modernización de los rodeos mediante la incorporación de material genético de superior calidad.
Uno de los aspectos más destacados del RIMI para el sector agropecuario radica en el tratamiento diferencial asignado a la inversión en bienes semovientes. La normativa del régimen encuadra explícitamente en esta categoría a la incorporación de animales destinados a fines reproductivos que cuenten con características genéticas destacadas.
La medida abarca la adquisición e incorporación de animales reproductores de genética superior, contemplando tanto a ejemplares puros de pedigrí como a puros registrados, debidamente anotados en las respectivas asociaciones de criadores.
A diferencia de otros proyectos de inversión de gran escala que pueden requerir umbrales mínimos de capital, la incorporación de genética reproductiva bajo el RIMI no exige un monto mínimo de inversión.
Esta característica democratiza el acceso a la tecnología genética, permitiendo que establecimientos ganaderos de mediana escala accedan a las ventajas del régimen sin importar el volumen inicial de su compra.
Las dos herramientas tributarias centrales del RIMI —la amortización acelerada en el Impuesto a las Ganancias y la devolución anticipada del Impuesto al Valor Agregado (IVA)— adquieren una dinámica de alto valor operativo cuando se aplican a la compra de reproductores.
Antes de analizar cada mecanismo en detalle, el siguiente cuadro sintetiza cómo se transforman los instrumentos tradicionales frente a los beneficios que introduce el régimen:
—Herramienta tributaria: mecanismo tradicional; beneficio bajo el RIMI; impacto en el establecimiento e impuesto a las Ganancias.
Amortización gradual a lo largo de la vida útil del reproductor: amortización acelerada en una única cuota anual (100 % en el primer ejercicio).
—Reducción inmediata de la carga tributaria en el año de compra: impuesto al Valor Agregado (IVA).
—Acumulación de saldos a favor de lenta absorción.
—Devolución anticipada del crédito fiscal transcurridos 3 períodos fiscales mensuales.
—Recupero acelerado de liquidez sujeto al cupo anual del régimen.
—Mecanismo de recupero del IVA.

En lo relativo al IVA, el crédito fiscal generado por la adquisición de los reproductores puede solicitarse en devolución una vez transcurridos tres períodos fiscales mensuales desde el momento en que resulte procedente su cómputo. Este trámite queda sujeto al cupo anual establecido por el régimen, permitiendo transformar rápidamente un saldo inmovilizado en caja disponible.
En el Impuesto a las Ganancias, el beneficio consiste en la amortización acelerada en una única cuota anual. Esto faculta al establecimiento a deducir el 100 % del valor de la inversión en el primer ejercicio fiscal, reduciendo sustancialmente la base imponible del impuesto en el período donde se efectúa el desembolso.
Fuente: Hereford Argentina
ASOCIACIÓN DE GANADEROS Y AGRICULTORES
Av. Colón 332 / Tel:(+54 0291) 456-3647
Bahía Blanca / Buenos Aires / Argentina